
9月24日至28日这几天,AI行业的焦点从"能力展示"转向两本账。一本是商业化与定价的账:微软把 Copilot 重构为 Home、Code、Autopilot 三层合一的"工作新 OS",用 3000 万付费席位的组织分发正面切入 AI 编码;同一周,腾讯却把上线 10 天聚起百万用户的 C 端 Agent 产品"龙虾"(QClaw)停运,资源收拢至企业侧的 WorkBuddy——Agent 产品一进一退,说明门槛不在能力而在"谁付费、按什么计价";推理层,vLLM 原班人马用一套开源 megakernel 让谷歌 TPU 跑赢了带宽更高的英伟达 GB200。另一本是量产的账:具身智能一侧,近千亿融资堆出的泡沫争论在周末再度升温,监管审核口径同步收紧;特斯拉 Optimus 周产量三个月提升约 10 倍,但灵巧手仍靠人工装配、部分工人拒绝录制数据训练"替代自己的机器人"——产能数字与良率之间的距离,正是这个行业当前的真实位置。
一、微软重构 Copilot:Home、Code、Autopilot 三层合一,纳德拉要把它做成"工作新 OS"
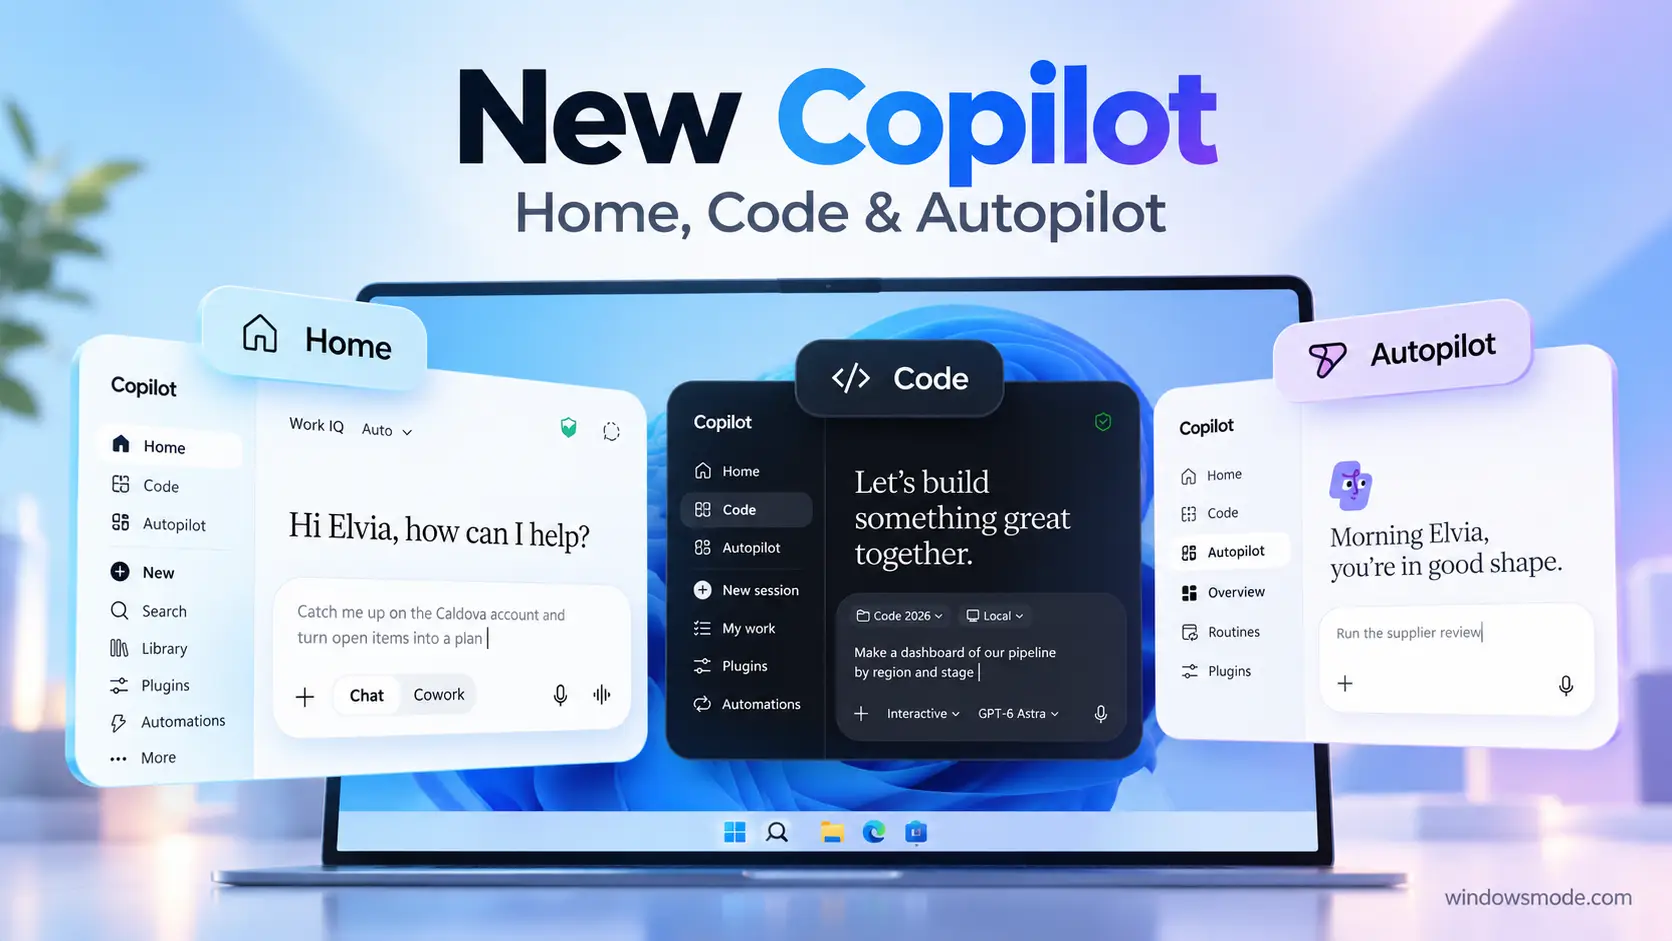
9 月 25 日(当地时间),微软发布重构版 Copilot 应用,把产品从"聊天助手"改组为三层能力平台:
- Home:合并 Chat 与 Cowork 成为一个统一入口,Word、Excel、PowerPoint 直接内置进对话(Office in Copilot)——生成的不是一段可复制的文字,而是团队可实时协同编辑的真实文档,@提及同事即可同步修改。
- Code:面向所有员工(而非仅开发者)的"全民编程"层,用自然语言生成应用、仪表盘与自动化,底层与 GitHub Copilot 同源,运行在租户内的沙箱环境 Copilot Managed Runtime 中,IT部门保持管控;经 Frontier 计划在未来数周推送,年内以 preview 形式面向 Microsoft 365 Premium/Pro 订阅者开放。
- Autopilot:由6月Build 大会发布的 Scout 助手更名升级,是一个拥有独立租户身份、记忆与工作区的常驻云端 Agent——设定名称、角色与目标后,可自主执行多步骤工作流(官方示例为完整的供应商评审流程),数天后无需提示即可接续项目进度;9 月底进入私测。
商业模式同步切换为"双轨定价":日常功能保留按席位收费,Code、Autopilot 与最新模型转为按用量计费,并配套 FinOps 支出管理工具;消费级与企业级双轨合并,Copilot Podcasts、Group Chat、Deep Research 等消费级功能随之下线。纳德拉称这是"将 Copilot 打造为工作新操作系统"的关键一步,Fortune 将其定性为一款对垒 OpenAI 与 Anthropic 企业业务的"超级应用"。底盘数据:微软在 2026 财年 Q4 财报电话会披露 365 Copilot 付费席位已超 3000 万,付费席位超 5 万的企业客户持续增长;发布当日微软股价收于 508.89 美元、上涨 2.47%,接近 20 日高点。背景耐人寻味:一份针对 103 位开发者的非正式调查显示,AI 编码助手使用率 Claude Code 以 41% 居首(Cursor 21%、GitHub Copilot 10%),87% 的开发者已用或计划使用 AI 编码工具、但仅 31% 信任 AI 生成代码——微软要正面追赶的正是这份名单上的对手。
影响分析
(1)"编程"第一次被微软从开发者工具升级为全员工作平台。Code 层把应用构建能力交给非程序员,Copilot 的潜在用户从 3000 万付费席位扩展到"全体知识工作者"——在模型能力趋同的背景下,微软把赌注押在自家的分发与组织渗透优势上,AI Coding 的竞争主战场从 IDE 与终端转向办公平台。
(2)按用量计费等于承认 Agent 任务的算力成本无法用席位摊平。这与第 3 条恰好互为印证:一边是微软把"常驻 Agent"做成产品的默认形态并按用量收费,一边是腾讯在同一周停掉面向个人用户的 C 端 Agent、把资源收拢到企业侧——两条消息指向同一个判断,Agent 的商业化门槛不在能力,而在"谁付费、按什么计价"。FinOps 支出管理的引入,说明企业 AI 采购开始进入"成本可审计"阶段,这对所有 Agent 产品的定价设计都是硬约束。
(3)Autopilot 把竞争从模型层拉到应用层。常驻身份、记忆与工作区的"数字队友"形态,考验的是权限、审计与失败恢复——模型分数不再是唯一变量,谁能把 Agent 塞进既有组织流程并留下可追溯的执行记录,谁就拿到企业订单。
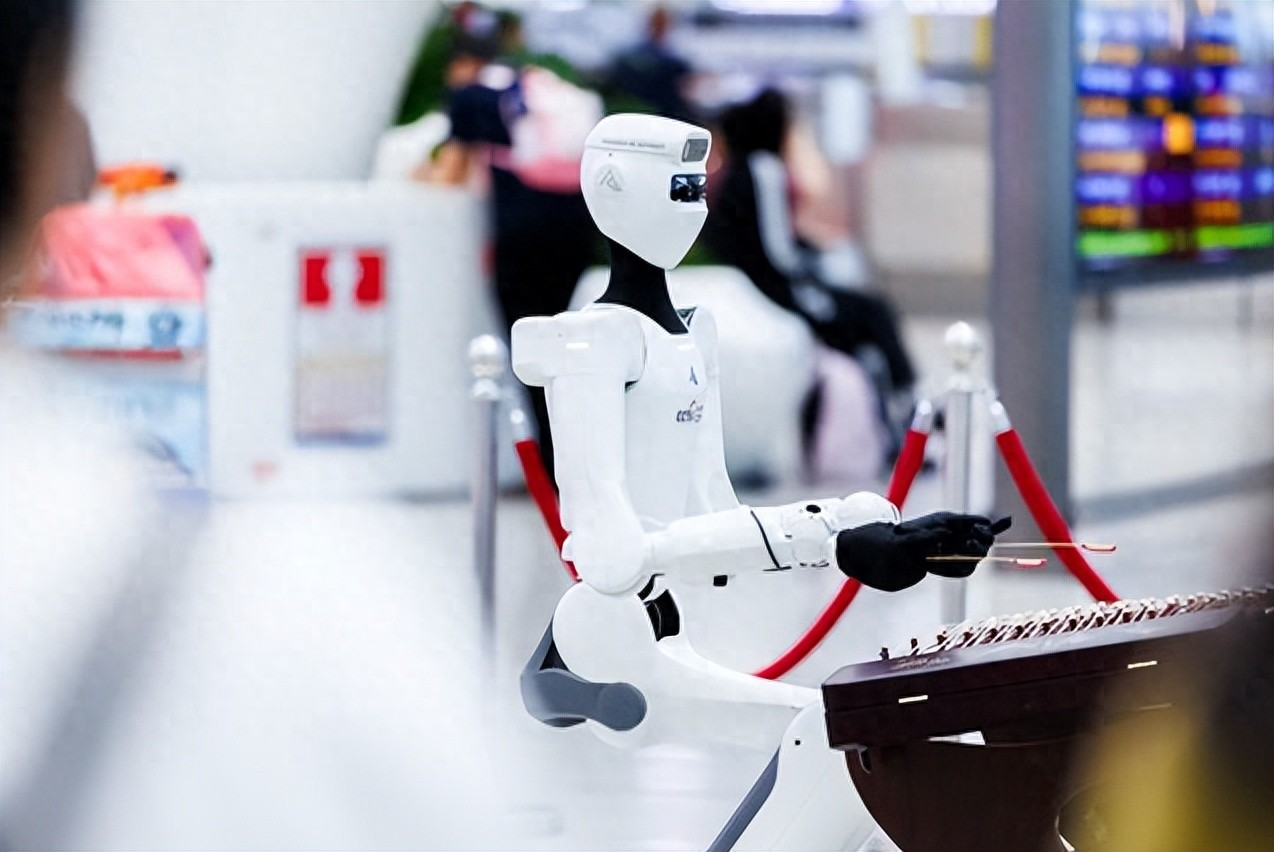
二、具身智能"泡沫之争"周末再升温:近千亿融资、22 家百亿估值与"数采循环"拷问
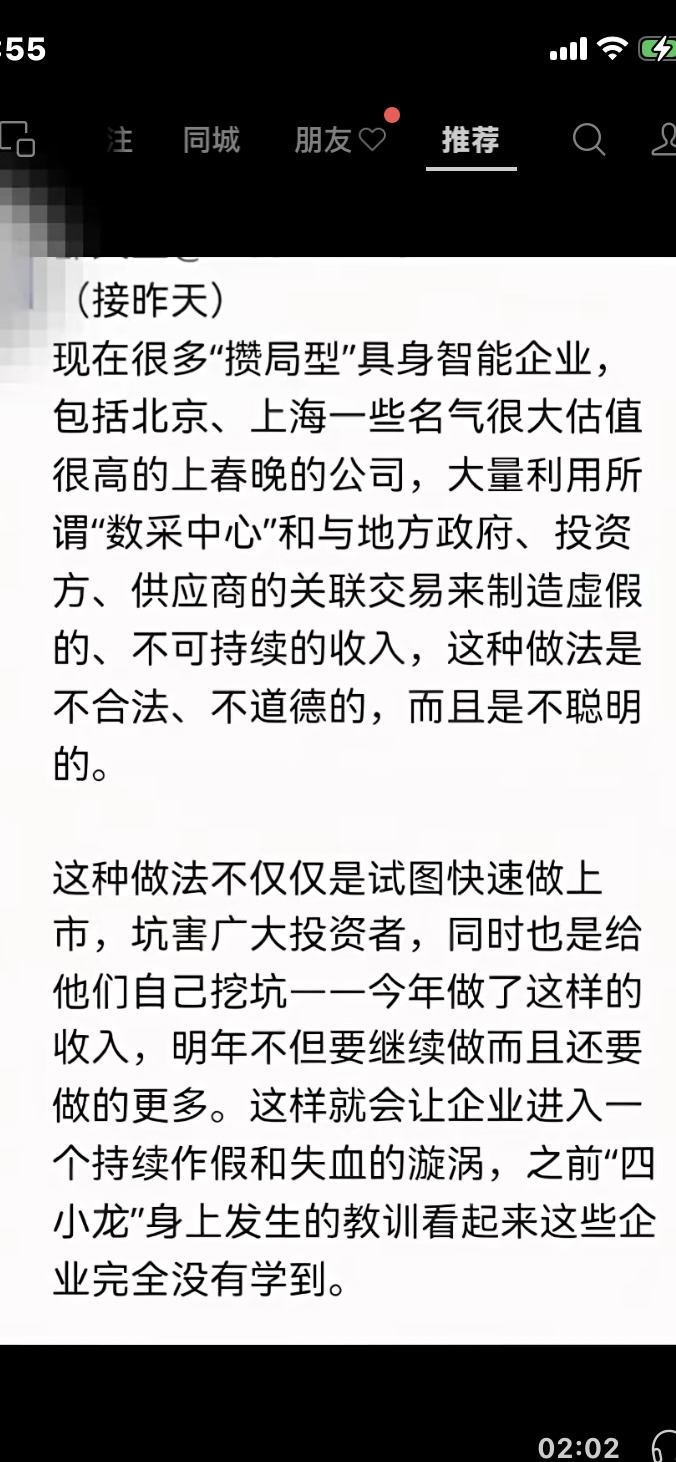
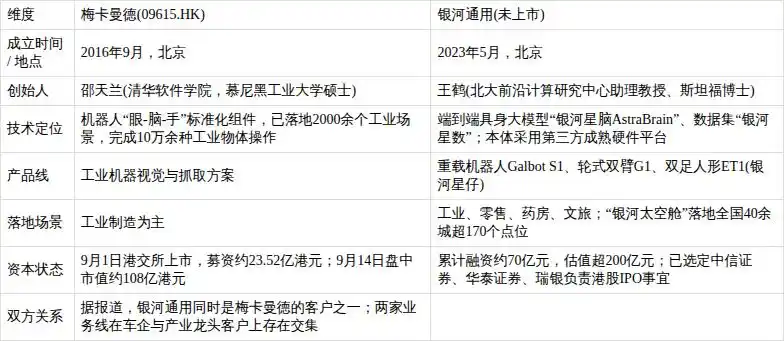
9 月 27 日前后,一篇盘点具身智能行业"隐秘交易"的文章在社交平台刷屏,把 9 月上旬爆发的行业争论再次推上风口。争论的起点是 9 月 9 日至 10 日:9 月 1 日刚登陆港交所的梅卡曼德创始人邵天兰连续在朋友圈发文,直指部分"攒局型"具身智能企业靠"数采中心""租赁公司"等关联交易制造"虚假的、不可持续的收入"——企业先把机器人卖给地方政府主导建设的数采中心,再把数据买回来,"钱在自己人手里转一圈,账面收入就做出来了";他在评论区直接点名银河通用。银河通用 9 月 10 日回应"不参与无谓的口水战",9 月 12 日再发声明称相关内容不实、已向公安机关报案。
9 月 27 日流传的盘点文章补上了一组行业数据:今年上半年国内机器人领域融资 322 起、金额接近 1000 亿元,超过 2025 年全年(约 452 亿元)的两倍;百亿估值机器人企业从去年的 3 家增至 22 家。被反复引用的"挤水分"样本是宇树科技:公开财务口径下,其收入约九成来自高校科研与商业表演等场景(2025 年前三季度收入结构:科研教育 73.6%、商业消费 17.39%、行业应用仅 9.01%);今年上半年营收 11.52 亿元、同比增长 48.54%,增速较去年同期的 332% 大幅回落。据报道,一篇揭露"数采循环"运作细节的媒体报道发出约一小时后即被全网删除;而监管侧已于近期向投行传递口径——人形机器人企业过会需拿出可持续收入、亏损收窄与真实技术创新等佐证。
影响分析
(1)一级市场的估值叙事第一次与二级市场的审核标准正面对撞。322 起、近千亿融资与"九成收入来自科研表演"同框出现,说明行业已进入"用招股书验证故事"的阶段;IPO 审核口径收紧,是资本市场对"转局型企业"最直接的回应——靠地方政府出资的数采闭环做出的收入,正在失去资本市场通行证。
(2)"数采循环"的争议本质是"谁是客户"。地方政府出大头建数采中心、数据卖回厂商的模式,在产业早期确实解决了数据冷启动,但当它成为估值支柱,真实 PMF 就被系统性遮蔽;梅卡曼德以"眼脑手"组件商身份(其自身上市首日即破发、一度较发行价跌超 20%)捅破这层纸,反映头部厂商对估值泡沫挤占真实创新融资空间的焦虑。
(3)对产业观察者的启示:看订单结构与数据来源比看融资额更有效。接下来评估具身智能公司,地方政府与关联方订单占比、复购率与真实场景运行时长,比"百亿估值"更能说明问题——这也与第 5 条特斯拉 Optimus 把训练数据采集转入"专职团队"的做法互为印证:数据的来源与真实性,正在成为比融资额更硬的指标。
三、腾讯"龙虾"宣布停运:现象级 C 端 Agent 不满一年退场,资源收拢至企业侧
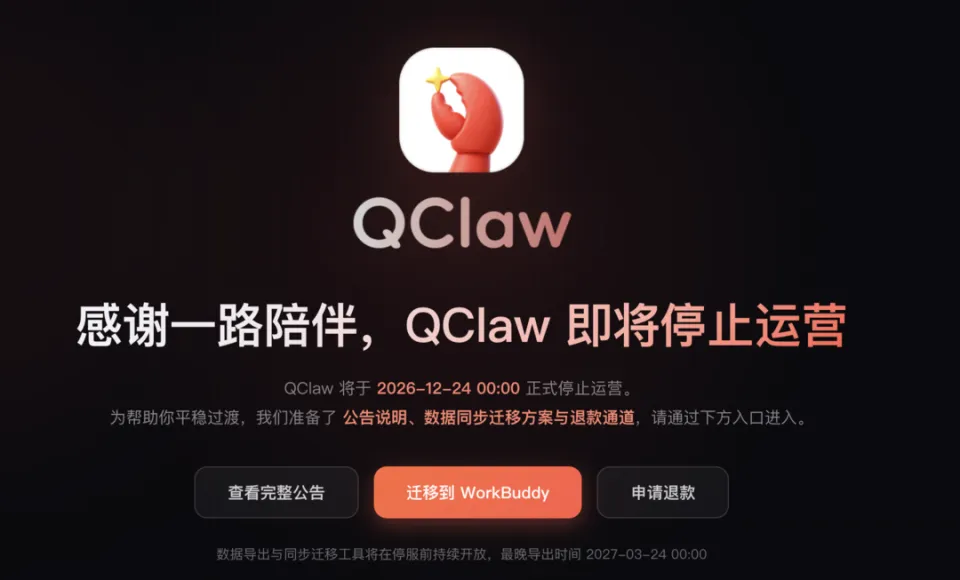
9 月 24 日,腾讯 QClaw 团队在官网发布停运公告:因业务发展调整,QClaw 将于 2026 年 12 月 24 日 00:00 正式停止运营。公告即日起停止新用户注册与订阅购买、续费,已开通自动续费的用户自动停扣;账号内已购买但未使用完的订阅套餐与积分包,可按已使用积分等比例申请退款、原路退回;用户可通过官网"迁移到 WorkBuddy"入口,将配置、记忆、Agent 人格与对话记录等数据迁移至腾讯 WorkBuddy(仅支持个人版账号授权迁移),完成有效迁移可获 1000 积分补贴(有效期 1 个月)。停运后至 2027 年 3 月 24 日前,用户仍可登录客户端下载本地备份,此后平台将依法删除全部用户数据。
QClaw 由腾讯电脑管家团队今年 3 月基于开源智能体框架 OpenClaw 打造,是一款本地化 AI Agent 助手,因图标酷似红色龙虾被网友称为"龙虾""打工龙虾":用户微信扫码绑定后,用手机发一条指令,就能远程让家中电脑整理文件、处理表格、生成代码。据媒体报道,其中文版上线 10 天用户量即突破百万,上线一周用户量一度达到数百万;腾讯 3 月 10 日发布全系"龙虾"产品矩阵(WorkBuddy、QClaw、腾讯云 Lighthouse 等),马化腾还曾在朋友圈介绍"自研龙虾、本地虾、云端虾、企业虾"的养虾计划。
但热度退潮很快:据澎湃新闻援引非凡产研统计,今年 4 月 QClaw 出海版的用户访问量环比下滑 99.19%;7 月 2 日,产品负责人张舒昱在社交平台表示已于 6 月 29 日结束在腾讯的工作;7 月 20 日腾讯发布内部组织调整通知,将 QClaw 产品中心相关业务与部分团队划转至云产品六部(即 WorkBuddy 所属部门),当时官方口径仍为"产品持续运营"。易观分析同期报告显示,WorkBuddy 今年 6 月在国内 PC 端 AI 原生办公智能体市场的单月访问量达 2097 万次,超过第二、第三名之和。停运消息当日冲上热搜;同期网易有道旗下办公 Agent LobsterAI 宣布推出"QClaw 迁移助手"Skill,为 QClaw 用户提供另一种数据迁移选择。
影响分析
(1)"现象级"与"可持续"是两件事,这是本条最值得记下的样本价值。10 天百万用户的成绩,来自"微信远程操控电脑"这一低门槛交互带来的惊艳感;但产品面向纯个人用户、以免费体验为主,新鲜感褪去后缺乏高频刚需支撑,付费转化难度高,热度期跟风下载的普通用户流失极快。它验证了交互范式的传播力,没有验证商业模式。
(2)C 端 Agent 的收缩是全行业动作,而非单个产品的偶发失败。今年上半年扎堆发布同类"龙虾"产品的厂商已集体转向:砍掉面向大众小白的独立客户端,不再做一键安装的"养虾工具",资源向两端倾斜——一是面向企业的办公 Agent 工作台(如 WorkBuddy),二是保留开源框架服务开发者。叠加本地 Agent 自带的文件泄露、越权操作等安全边界问题,"面向个人的全权操控电脑"这一形态本身就在同时承受信任成本与成本曲线两重压力。
(3)与第 1 条构成一组"一进一退"的对举。同一周内,微软把 Copilot 重做成常驻 Agent 的"工作新 OS"、押注 3000 万付费席位的组织分发;腾讯则停掉面向个人的 C 端 Agent 客户端、把资源收拢到企业侧。两条消息指向同一个判断:Agent 的商业化门槛不在能力,而在"谁付费、按什么计价、能否长期留存"——这也是观察任何 Agent 产品时最先该问的三个问题。
四、vLLM 原班人马开源 TPU megakernel:16 卡跑 Kimi K3 比英伟达 GB200 快 57%
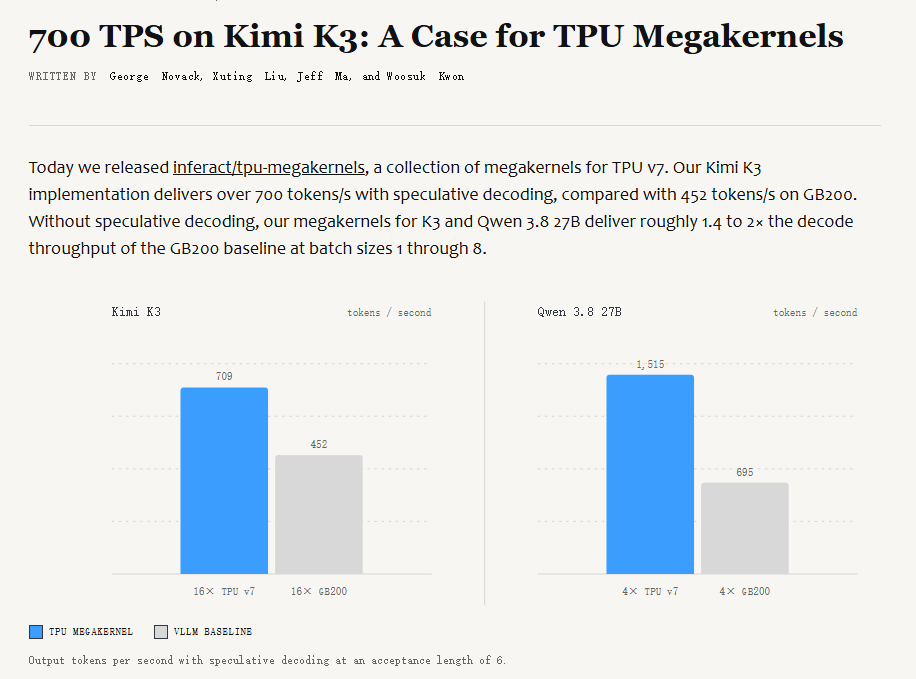
9 月 23 日,推理创业公司 Inferact 开源 tpu-megakernels 项目(Apache 2.0 许可,系其与 Google Cloud 联合工程合作的第一个公开成果),随后一个周末在开发者社区持续发酵:同样 16 颗芯片、同样跑 Kimi K3、同样用 vLLM 引擎,谷歌 TPU v7 Ironwood 达到 709 token/秒,英伟达 GB200 为 452 token /秒,快 57%;搭配 DeepSeek 提出的 DSpark 推测解码框架(接受长度 6),单步解码约 8.5 毫秒。关闭推测解码看裸速,batch=1 时 TPU 249 对 GB200 127(接近一倍),batch=8 时 865 对 636;4 颗 TPU 跑 Qwen3.8-27B 达 1515 token/秒,同配置 GB200 仅 695。精度做了对账:greedy 解码下 Kimi K3 的 GPQA-Diamond 94.4%、GSM8K 97.2%,与 GPU 完全一致。
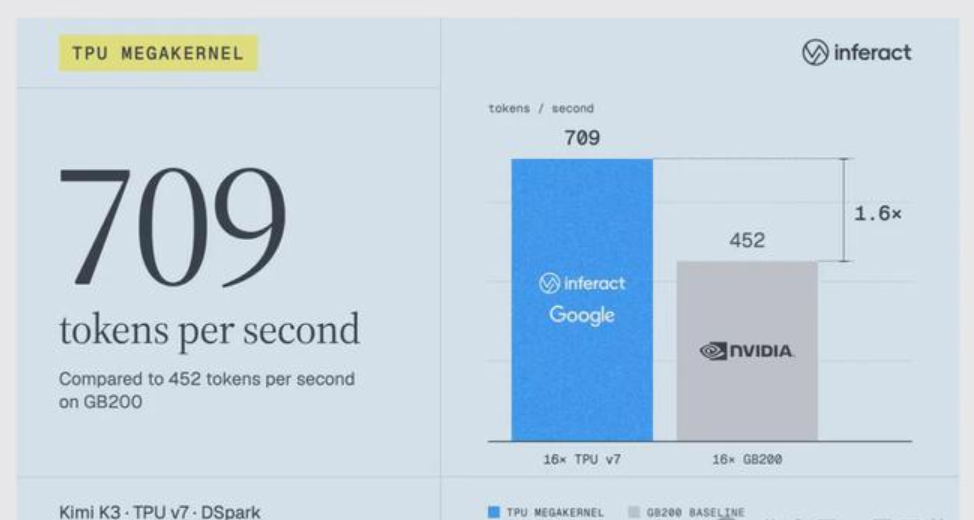
反直觉之处在于硬件规格:GB200 的 HBM 带宽(8000GB/s)反而高于 TPU v7(7380GB/s),差距来自软件层——megakernel 把 Kimi K3 的 92 层 MoE 计算全部焊进一个 Pallas 程序,消除几百个 kernel 交接时的带宽空转,并利用 TPU 每 TensorCore 64MiB 软件管理的片上内存实现跨层权重预取,让计算与数据搬运全程重叠;编译时间从 XLA 工具链的 30 分钟以上压缩到 90 秒以内。Inferact 正是 vLLM 的原班人马:发起人 Woosuk Kwon(PagedAttention 作者)、原始维护者 Simon Mo 任 CEO,公司 2025 年 11 月成立,今年 1 月获 a16z 与 Lightspeed 领投 1.5 亿美元种子轮、估值 8 亿美元。需要泼的冷水是:全部数字为官方自测、未经第三方复现,口径为低并发场景,且内核针对 Kimi K3 架构定制,换模型需重写。

影响分析
(1)推理层的胜负手正从"买什么卡"转向"谁来写芯片上方那层软件"。带宽更大的芯片反而更慢,说明 CUDA 生态的护城河在推理侧并非不可攻破;Apache 2.0 开源意味着任何云厂商和推理团队都可以直接复用,这会加速非英伟达算力在推理侧的渗透。
(2)这份成绩单的主角是"国产组合":模型是月之暗面的 Kimi K3、加速框架是 DeepSeek 的 DSpark,两者深度嵌入了全球顶级推理团队的 benchmark——上游开源模型与框架正在成为供应链话语权的新形式,其外溢价值不亚于一次硬件出口。
(3)每 token 成本的下降速度,正在决定多数 Agent 产品的生死线。一个 Agent 任务背后往往是成百上千次工具调用与沙箱执行,推测解码、megakernel 这类不动硬件的优化直接改写成本曲线——这也解释了第 1、3 条为何同时把"计价方式"摆到台面上:在成本降到位之前,按席位订阅与免费体验都难以覆盖 Agent 的真实开销。对自建推理的团队,低并发 Agentic 负载的选型标准正在从"峰值算力"转向"单位成本/秒"。
五、特斯拉 Optimus 产量三个月提升约10倍,但灵巧手仍靠人工装配、部分工人拒绝训练"替代自己的机器人"
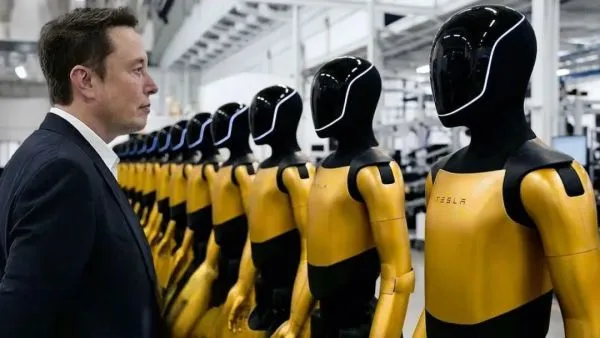
9 月 25 日至 26 日,据 The Information 报道并经 Ars Technica、财联社等转引:截至今年 8 月,特斯拉 Optimus 人形机器人的周产量已提升至"数百台",较二季度小批量测试阶段的"每周数十台"提高约 10 倍。该公司自 2026 年 5 月起停掉弗里蒙特工厂的 Model S 与 Model X 产线,把原产线空间与相应工人、工程师转入 Optimus 项目;管理层已向员工下达目标——年底前建成一条连续自动化产线,实现周产超过 1000 台;更远期,这条首代产线按年产 100 万台(约合周产 2 万台)设计。
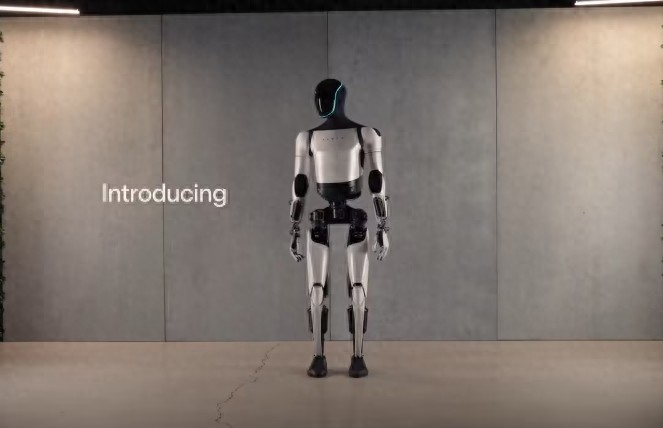
产量爬坡背后是尚未解决的工程问题:(1)装配精度——Optimus 零部件远小于汽车零部件,多个工位出现设备无法稳定对齐的问题,新开发的工装与自动化设备"并非总能正常运作",导致部分新下线的机器人需要立即返修;(2)灵巧手——手部与前臂合计有 100 多颗螺丝及大量小型零件,目前仍需人工组装,手部触觉传感器可靠性不足,特斯拉为此开发了可单独更换的"手套式"传感器层、计划明年整合进新机型,以免一颗传感器失效就要更换整只手;(3)智能水平——据知情人士,Optimus 目前仍需为特定任务编程、在受控环境中作业,面对未经训练的任务或情况"表现可能难以预测",因此早期面向客户的机型可能采取租赁而非销售模式,便于发现问题后取回升级,并持续收集真实运行数据。
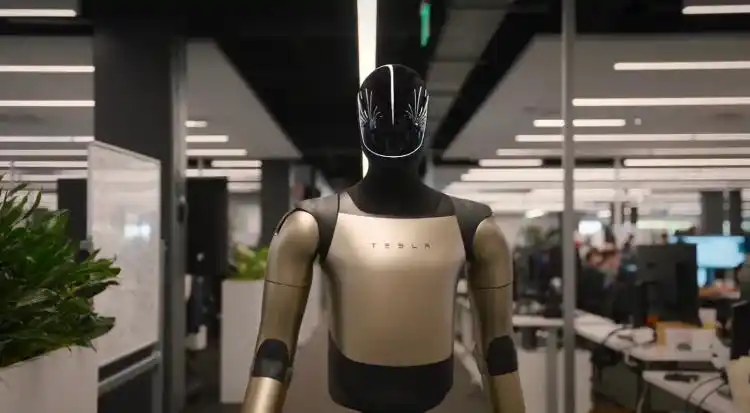
训练数据的采集也出现了摩擦:特斯拉曾让得州与加州的工厂员工穿戴特制动作捕捉套装、在正常工作中录制自己的动作,用于模仿学习;据 The Information,部分员工在意识到"机器人最终就是为替代自己而设计"后提出反对,另有报道称记录环节中曾有员工受伤,特斯拉随后将数据采集转入专职团队并设立专门的"训练枢纽"。截至目前,Optimus 累计训练数据已超 50 万小时、计划年底前翻倍。供应链方面,报道指出电机、传感器与带动关节运动的零部件等关键部件仍大量依赖中国供应商,而美国已于 7 月禁止新型外国产人形与四足机器人进口;竞品一侧,丰田计划投入数十亿美元用机器人升级工厂,现代计划在其美国子公司波士顿动力支持下数年内部署最多 2.5 万台 Atlas,Agility Robotics 的人形机器人自 2024 年起已在亚特兰大郊区的 GXO 物流仓库上岗。需要说明口径差异:另有券商与供应链侧给出了更激进的节奏(9 月周产冲 1000 台、年底 2500 台),并称 9 月上旬已向核心供应商下达约 5000 台批量订单,该口径未经特斯拉官方确认。
影响分析
(1)"产量提升 10 倍"与"周产 1000 台"之间隔着良率,这是本条最核心的信号。数十台到数百台的跃升,很大程度靠人工堆叠——显微镜下装配微型丝杠、下线后立即返修;真正的分水岭是那条尚未建成的连续自动化产线。在它跑通之前,产能数字更接近"手工作坊的产出",而非可复制的量产节拍。
(2)"工人拒绝训练替代者"是自动化史上最经典的一道阻力,也是最容易被低估的产能约束。动作捕捉数据的质量直接取决于一线工人的配合度;把采集转入专职团队可以绕开抵触,但数据来源也随之从"真实工位"转向"专门演示",长期看可能削弱数据的场景真实性——这与第 2 条讨论的"数据从哪来、真不真"是同一道题。
(3)对产业链的信号:灵巧手、触觉传感器、微型丝杠仍是价值量最集中、良率最难啃的环节,也是国内供应链最具确定性的切入点;而"早期机型可能只租不售"这一策略本身,说明特斯拉对耐用性与可靠性的信心尚未建立:通用人形的第一道关卡,不是"能不能做出来",而是能不能稳定地把活干完。
总结
AI Coding 与 Agent 的竞争重心,正在从"能力"转向"付费模型与成本结构"。 微软用 3000 万付费席位的组织分发、三合一的产品形态与按用量计费的定价,把编程能力推给全体知识工作者;腾讯却在同一周停掉曾 10 天聚起百万用户的 C 端"龙虾"、把资源收拢到企业侧,等于用产品动作承认 C 端 Agent 的留存与付费难以成立。推理层补上另一半答案:带宽更大的 GPU 输给写对程序的 TPU,说明每 token 成本仍有充足的工程下探空间——而这正是所有 Agent 产品能否成立的前提。
具身智能进入"用产能真相与数据来源验真"的阶段。 近千亿融资与"九成收入来自科研表演"同框出现,梅卡曼德创始人的炮轰把"数采循环"摆上台面,IPO 审核口径随之收紧;特斯拉 Optimus 的产量三个月提升约 10 倍,但灵巧手仍需在显微镜下人工装配、触觉传感器要靠"手套"补救、部分工人拒绝录制训练数据,早期机型甚至只租不售——产能数字与良率之间的距离,就是这个行业当前真实的位置;资本的耐心,也正在被产能兑现度与数据真实性这两把尺子重新校准。
我们也可以看到:行业评价体系正从"能做什么"切换到"谁付费、能不能持续交付"——现象级的热度不构成商业模式,10 倍的产能数字也不等于良率,谁的账本经得起看,谁才留在牌桌上。
来源备注:Futurum Group/COMPSMAG/Windows Mode、PChome 商传媒/Financial News、澎湃新闻/封面新闻、潇湘晨报·晨视频、中国经济新闻网、今日头条、腾讯新闻、新浪财经、腾讯自选股资讯、量子位、Inferact 官方博客/RuntimeWire、The Information/Ars Technica、财联社、金融界/香港经济日报,图片(含新闻配图、截图等)均来自上述媒体公开报道及网络公开渠道,如有侵权请联系处理,谢谢!






 湘公网安备43019002001288号

